⏲ Tiempo estimado de lectura: 5 minutos
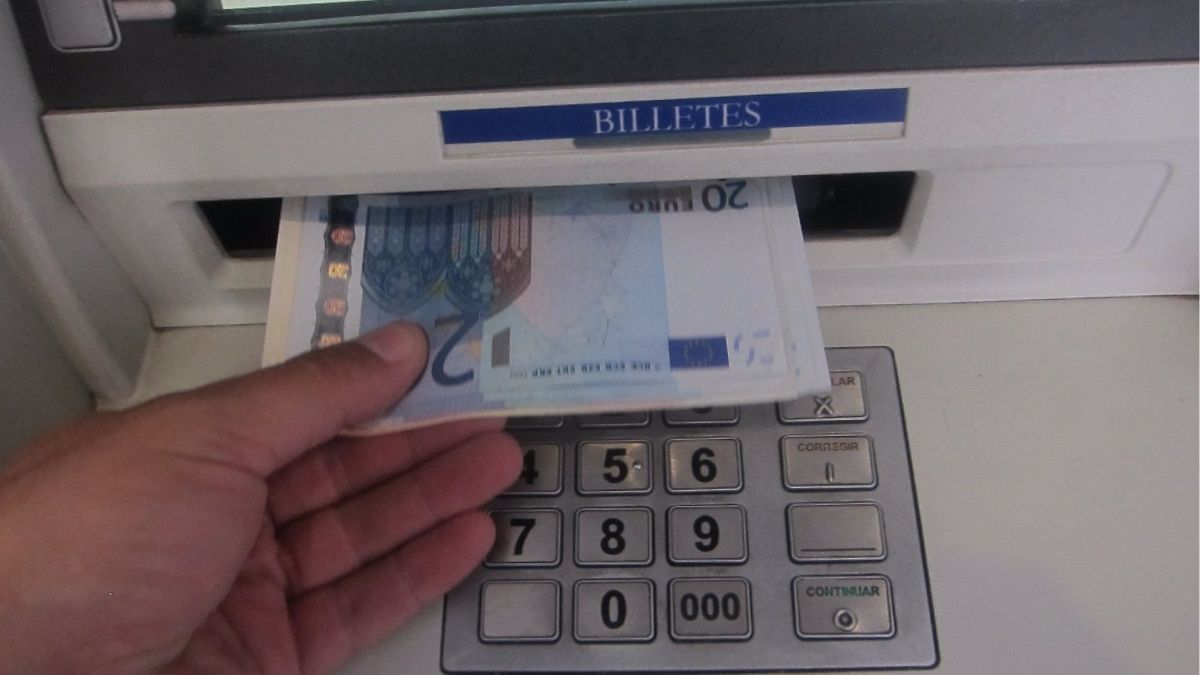
El uso del dinero en efectivo no ha muerto. Los españoles siguen apostando por preservar el anonimato y la libertad frente al control estatal que amenaza el panorama financiero. Es una gran noticia. El dinero físico resiste en España con una firmeza que desmonta los discursos oficiales sobre una digitalización obligatoria e inevitable. A medida que las autoridades financieras europeas aceleran sus planes para imponer nuevas formas de control digital, los ciudadanos responden con una silenciosa pero contundente rebelión en defensa de su derecho a la intimidad económica.
El control del euro digital impulsa la resistencia del metálico en España
El debate sobre el futuro del dinero ha dejado de ser una cuestión meramente técnica para convertirse en una batalla por la soberanía individual. Los españoles mantienen su apuesta por el dinero en efectivo y una de las causas que está creciendo para su uso es la privacidad. Las tarjetas de crédito dejan rastro y los bancos conocen los gastos que se realizan con estos instrumentos de pago. Además, la alternativa del euro digital es aún mucho peor: dependes del Estado. Ante esta perspectiva de fiscalización absoluta, el uso de billetes y monedas se erige como el último bastión de la resistencia ciudadana. Los datos oficiales del año 2026 confirman que los ciudadanos que abonan sus compras con billetes y monedas se mantienen estables frente al año pasado, pero el importe ha aumentado. Este incremento en el volumen económico manejado en metálico demuestra que la sociedad española no solo conserva sus costumbres, sino que las refuerza conscientemente ante las amenazas de intervención financiera.
La imposición de la divisa virtual europea no cuenta con el respaldo de la sociedad. Esta evolución se produce en un momento en que el BCE, junto a los bancos nacionales, está impulsando el euro digital. Lejos de convencer a los usuarios, la insistencia institucional ha provocado el efecto contrario: el rechazo en España no para de crecer. El 73% de la población no está dispuesta a utilizarlo, según el Estudio Hábitos en el Uso del Efectivo del Banco de España. La desconfianza no es un fenómeno estancado, sino una tendencia al alza que se consolida mes a mes. En la edición anterior, este porcentaje era del 70%, tal y como publicó The Objective.
La ciudadanía rechaza la divisa del Banco Central Europeo por falta de privacidad
El desapego hacia los planes del Eurogrupo y el Banco Central Europeo queda reflejado en las estadísticas de aceptación potencial. El porcentaje de españoles que sí están decididos a pagar con el euro digital una vez se implante baja y ya tan solo un 18% tiene claro que lo usará. La pérdida de entusiasmo es evidente al comparar el escenario actual con los registros previos, ya que el año pasado esta cifra era del 20%, por lo que el proyecto comunitario no parece convencer a la inmensa mayoría de los ciudadanos de nuestro territorio. A pesar de esta falta de legitimidad social, las instituciones mantienen un calendario ajeno a la voluntad popular. Está previsto que entre en circulación en 2029, aunque se efectuará una prueba piloto el próximo ejercicio. La prisa por implementar este mecanismo contrasta con la creciente advertencia de expertos e instituciones independientes. Muchas voces son contrarias a la moneda virtual europea y resaltan su falta de privacidad.
La verdadera motivación detrás de este comportamiento colectivo trasciende la comodidad operativa. En España existe una creciente preocupación por el rastreo de los hábitos de consumo. Los pagos digitales convencionales ya ofrecen un mapa detallado de la vida privada de las personas, pero el euro digital representa la capacidad teórica del Estado para vigilar, limitar o condicionar el gasto de cada individuo. La ciudadanía percibe este proyecto como una herramienta de control social que elimina la privacidad, lo que ha transformado el acto de pagar con billetes en una declaración de independencia.
La privacidad supera a la seguridad como motivo para pagar con monedas y billetes
El análisis detallado de las preferencias sociales confirma un cambio profundo en la mentalidad del consumidor español. En España, para el 57% de la población, el dinero en metálico es el principal medio de pago. Los usuarios justifican su elección por comodidad y costumbre, pero en los últimos meses, entre las motivaciones, ha aumentado significativamente la privacidad. El deseo de mantener el anonimato frente a las entidades bancarias y las administraciones públicas se ha convertido en el factor dinamizador del uso del dinero físico. De hecho, es la única causa que se eleva con respecto al estudio de 2025. Entonces, el 22% de los ciudadanos sostenía que abonaba en efectivo por intimidad, mientras que ahora es de un 29%. Con ello, supera a la seguridad, una motivación tradicional que cede terreno ante la urgencia de proteger la esfera privada.
La constancia en el uso del dinero contante y sonante desmiente cualquier predicción sobre su desaparición inminente. El 56% de los españoles utiliza el dinero contante y sonante de forma diaria, un punto porcentual más que hace un año, y un 24% varias veces a la semana —también un punto porcentual más—. Esta frecuencia demuestra que el metálico sigue siendo el motor de la economía cotidiana. Asimismo, los ciudadanos emplean el dinero en efectivo en transacciones de mayor envergadura, desafiando las limitaciones normativas que buscan arrinconarlo. Es destacable también el crecimiento que experimenta el efectivo en operaciones de mayor volumen, aquellas que oscilan entre los 200 y los 1.000 euros, el máximo legal permitido. El 17% habría realizado transacciones de esta magnitud a lo largo de este ejercicio, frente al 12% del anterior.
Las generaciones más jóvenes lideran el crecimiento del dinero físico en las transacciones
La resistencia del dinero en efectivo no es una postura exclusiva de los sectores más envejecidos de la población. El metálico no solo es usado de manera mayoritaria en los comercios, sino que también entre los pagos entre los particulares, a pesar del auge de Bizum. Los intercambios privados de dinero siguen dependiendo estrechamente de la entrega física de los billetes para garantizar la inmediatez y la ausencia de registros. El 58% de la población lo usa, un punto más que en el estudio de 2025. Esta dependencia se agudiza en entornos donde la infraestructura financiera es deficiente o inexistente debido a la exclusión bancaria. El porcentaje escala hasta el 66% en el caso de aquellos que habitan en municipios pequeños donde no hay oficina bancaria. La plataforma Bizum es utilizada por el 38%, aunque difiere mucho de los colectivos. La adopción de esta alternativa es la preferida por los menores de 45 años y los que cuentan con un título universitario.
El estudio ofrece otros datos interesantes, que ponen de manifiesto la importancia de los billetes y las monedas físicas. El comportamiento de las nuevas generaciones rompe con el mito de que los jóvenes rechazan el dinero tangible por motivos tecnológicos. El 67% ha aprendido a valorar el efectivo como salvaguarda de su autonomía, manteniendo o aumentando su uso habitual. La población más joven registra el alza más acusada en este aspecto. Así, el 20% de los españoles con una edad de entre 18 y 24 años habría elevado sus importes. Y un 12% de aquellos que tienen entre 25 y 34 años. Este fenómeno revela que la juventud asocia el dinero electrónico con la fiscalización y la pérdida de libertad. Según avanza la edad, el porcentaje de aquellos que han reforzado su apuesta por el metálico va bajando. En la tercera edad, el 7% ha hecho más utilización. Si bien este colectivo es el que con más predominio lleva dinero en su cartera para las compras habituales. Ante el avance del euro digital y el control total, la libertad gana.
Tags: Efectivo, Privacidad, Euro, Libertad, Control, Bancos, Juventud